XactAudit
Die KI für den roten Faden in der Jahresabschlussprüfung
Eine dedizierte KI-gestützte Lösung für die risikoorientierte Jahresabschlussprüfung nach ISA 315, die die Prüfungsplanung inklusive Risikobeurteilung und Dokumentation entlang eines konsistenten „roten Fadens“ unterstützt und nachweislich Effizienz und Prüfungsqualität steigert.
Schneller durch KI.
Sicher durch Prüfungslogik.
Kontrolliert durch den Prüfer.
Das KI-Dilemma in der WirtschaftsprüfungEffizienz schaffen, ohne Kontrollverlust zu riskieren
Prüfer verbringen einen erheblichen Teil ihrer Zeit damit, Informationen aus Mandantendokumenten in Checklisten, Fragebögen, Risikoanalysen und Prüfungsdokumentationen zu übertragen.
Gleichzeitig darf KI in der Abschlussprüfung nicht zu fachlich unbegründeten Schlussfolgerungen führen.
XactAudit verbindet beide Welten gezielt: KI beschleunigt die Erfassung und Analyse, während die fachliche Ableitung entlang eines strukturierten, regelbasierten Prüfungsmodells erfolgt.
Generative KI
= schnell, aber unsicher
- Halluzinationen
- Keine Nachvollziehbarkeit
- Inkonsistenzen
Manuelle Bearbeitung
= langsam, ressourcenintensiv
- Informationsverlust
- Systembrüche
- Inkonsistenzen
Versprechen:
Schnelligkeit durch KI, aber mit fachlicher Konsistenz, Nachvollziehbarkeit und Prüfungslogik
Von Mandantendokumenten zur ausgefüllten PrüfungsplanungKI-Extraktion plus fachliches Prüfungsmodell
Mit XactAudit können relevante Mandantendokumente analysiert und Fragebögen automatisch vorbefüllt werden. Das System markiert Fragen, zu denen passende Informationen gefunden wurden, zeigt den KI-Vorschlag an und ermöglicht dem Prüfer, den Vorschlag zu übernehmen, anzupassen oder zu verwerfen.
Im nächsten Schritt erfolgt die regelbasierte Ableitung einer angemessenen Gesamtprüfungsstrategie und eines sachgerechten Prüfungsansatzes nach ISA 315. Hier unterstützt XactAudit dabei die strukturelle Konsistenz insbesondere der Risikoidentifizierung und -beurteilung sicherzustellen, Abhängigkeiten transparent darzustellen und die prüferische Beurteilung nachvollziehbar zu dokumentieren.
Dabei bleibt in jedem Schritt klar: Das System unterstützt, aber die fachliche Würdigung, die Ausübung professionellen Ermessens und die Verantwortung für die Risikobeurteilung und den Prüfungsansatz verbleiben beim Abschlussprüfer.
- 01Dokumente
- 02KI-Analyse
- 03XactAudit WissensmodellISA 315 LogikRegelbasierte, nachvollziehbare Ableitung
- 04Prüfungshandlungen
Die teuerste Prüfungshandlungist die unnötige Prüfungshandlung
In der Praxis existiert oft ein starker Fokus auf die aussagebezogenen Prüfungshandlungen und teilweise eine nicht in hinreichendem Maße durchgeführte und dokumentierte Risikoanalyse.
Dies führt nicht nur zu dem Risiko einer nicht nach berufsständischen Grundsätzen durchgeführten Abschlussprüfung, sondern zusätzlich zu der Gefahr dauerhaft größere Budgets bei gleicher Leistung zu benötigen.
Die Ableitung einer standardkonformen, mandantenindividuellen Prüfungsplanung ist ohne Softwareunterstützung nahezu unmöglich. XactAudit unterstützt genau hier: Zusammenhänge werden sichtbar und die Ableitung der noch notwendigen Prüfungshandlungen möglich. Dadurch wird die idealtypische Prüfung endlich umsetzbar.
- A
- Identifizierung und Beurteilung von inhärenten Risiken
- B
- Beurteilung des Kontrollrisikos & Festlegung des Fehlerrisikos
- C
- Analytische Prüfungshandlungen
- D
- Einzelfallbezogene Prüfungshandlungen
Control-based oder substantive: strukturiert zum passenden PrüfungsansatzXactAudit unterstützt Abschlussprüfer bei der Wahl und Umsetzung des passenden Prüfungsansatzes.
Bei einem control-based Audit Approach hilft XactAudit bei der Identifikation relevanter Kontrollen, der Festlegung von Aufbau- und Funktionsprüfungshandlungen, der Bewertung der Wirksamkeit sowie der Beurteilung von Kontroll- und Fehlerrisiken.
Bei einem substantive Audit Approach unterstützt XactAudit die unmittelbare Festlegung aussagebezogener Prüfungshandlungen auf Basis der dokumentierten Risikobeurteilung.
In beiden Fällen bleibt die Ableitung transparent, strukturiert und revisionssicher dokumentiert.
Die Herausforderung in der Praxis
Die Komplexität des Prüfungsrisikos zeigt sich insbesondere in seiner Zusammensetzung:
- Je höher das Fehlerrisiko, desto geringer muss das Entdeckungsrisiko sein, um ein vertretbares Prüfungsrisiko von 5% zu erreichen.
- Je geringer das Fehlerrisiko, desto höher darf das Entdeckungsrisiko sein.
Das bedeutet:Ist das Fehlerrisiko fundiert als gering eingestuft, können aussagebezogene Prüfungshandlungen reduziert werden, ohne die geforderte Prüfungssicherheit von 95 % zu gefährden.
Optimierte Führung durch risikoorientierte Prüfungsplanung
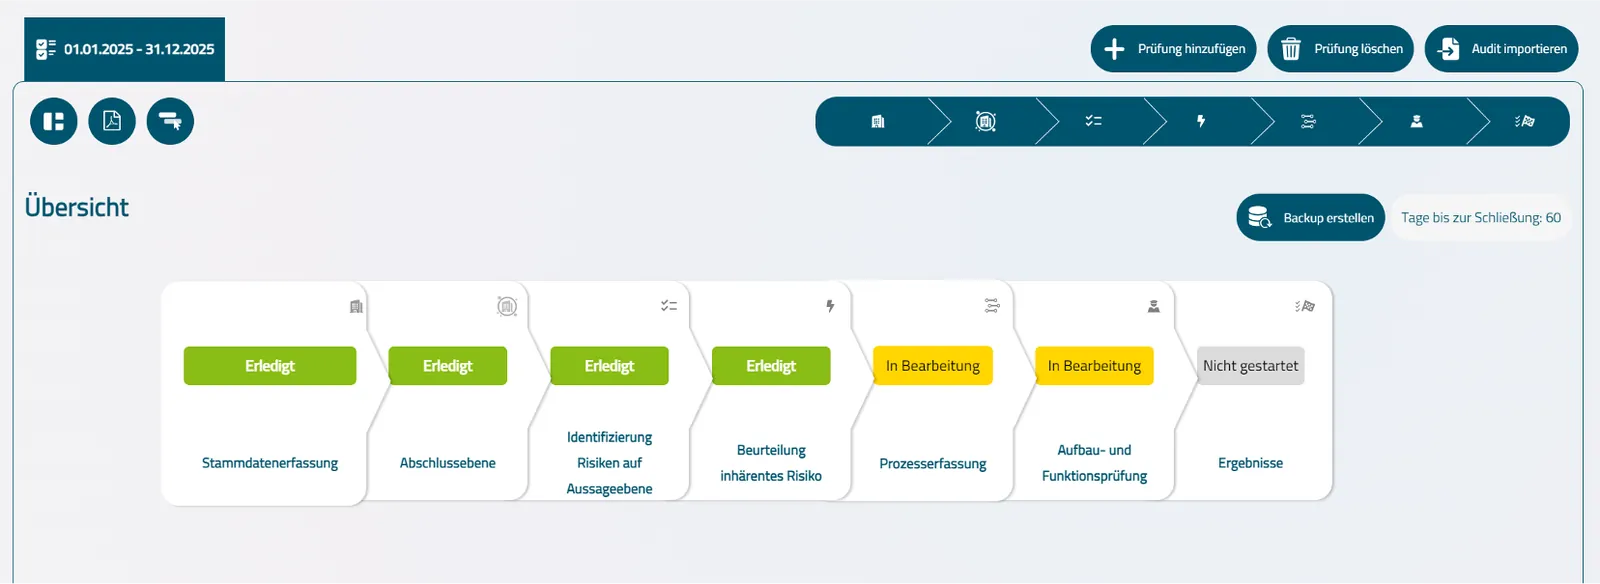
Alle notwendigen Schritte und der aktuelle Fortschritt sind immer klar ersichtlich.
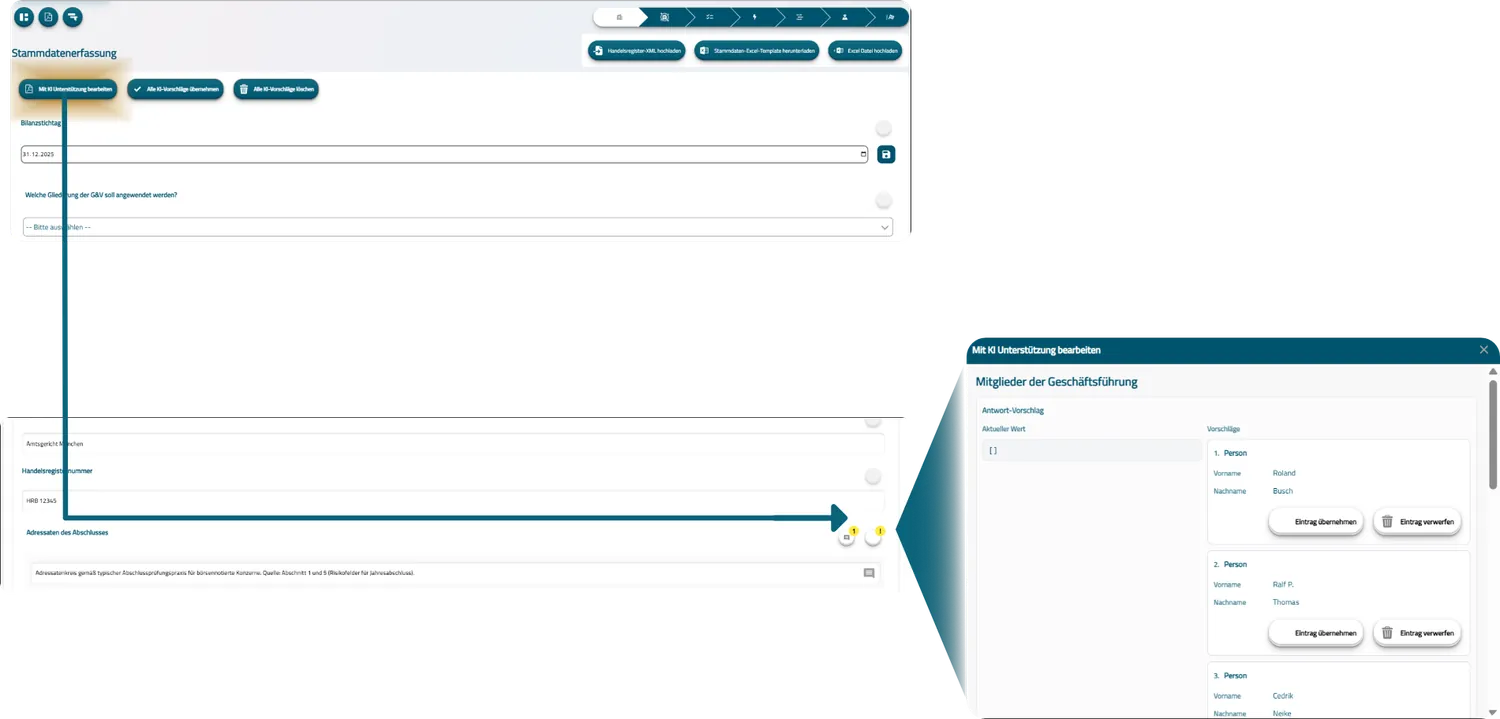
Einfaches Ausfüllen von Fragebögen durch KI-Unterstützung
Fragebögen bieten die Möglichkeit, sie mit KI-Unterstützung basierend auf Mandantendokumenten auszufüllen.
Sobald der Vorschlag generiert ist, sind alle Fragen, für die ein Vorschlag in den Dokumenten gefunden wurde, markiert und der KI-Vorschlag kann eingesehen und übernommen werden.
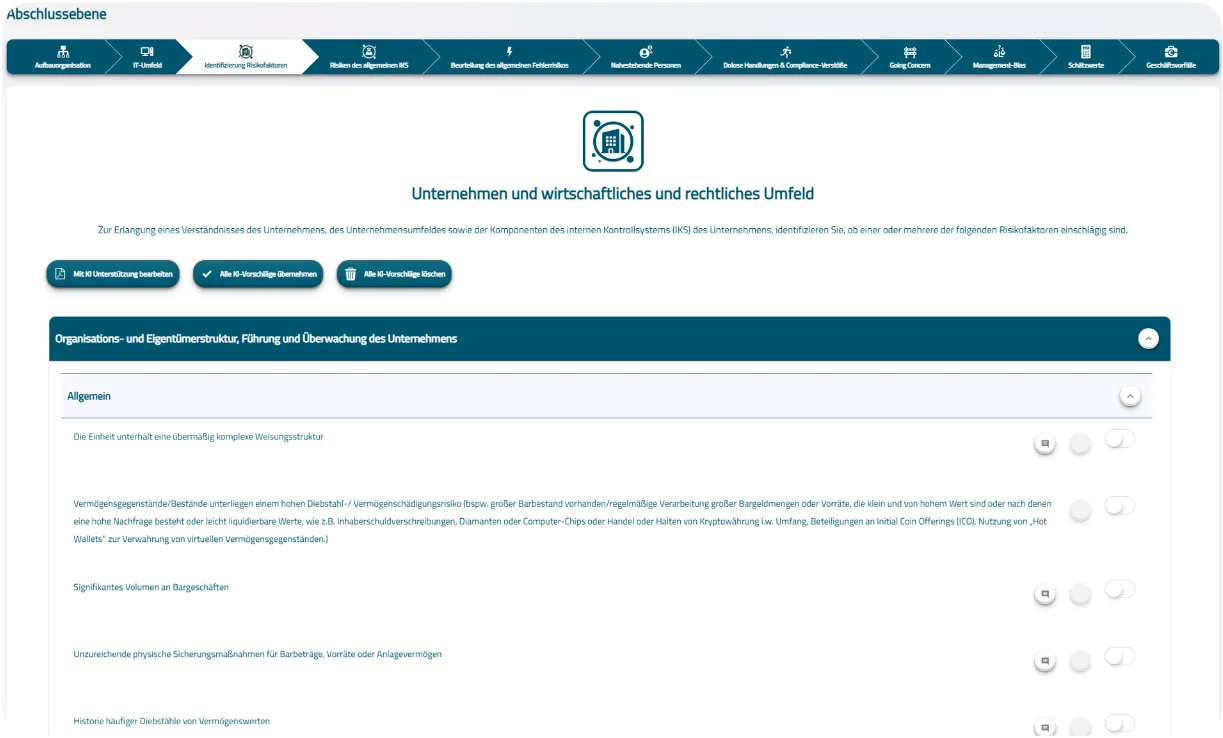
Die Abschlussebene bildet die Grundlage für eine konsistente Prüfungsplanung
Bei der Betrachtung der Abschlussebene werden zunächst Risikofaktoren identifiziert und daraus sowohl ein Vorschlag eines aggregierten Risikos auf Abschlussebene als auch des Fraud-, Going Concern und Management Bias Risikos abgeleitet.
Diese Beurteilungen fließen auch durch deterministische Regeln auf der Aussageebene in die Beurteilung der inhärenten Risiken ein.
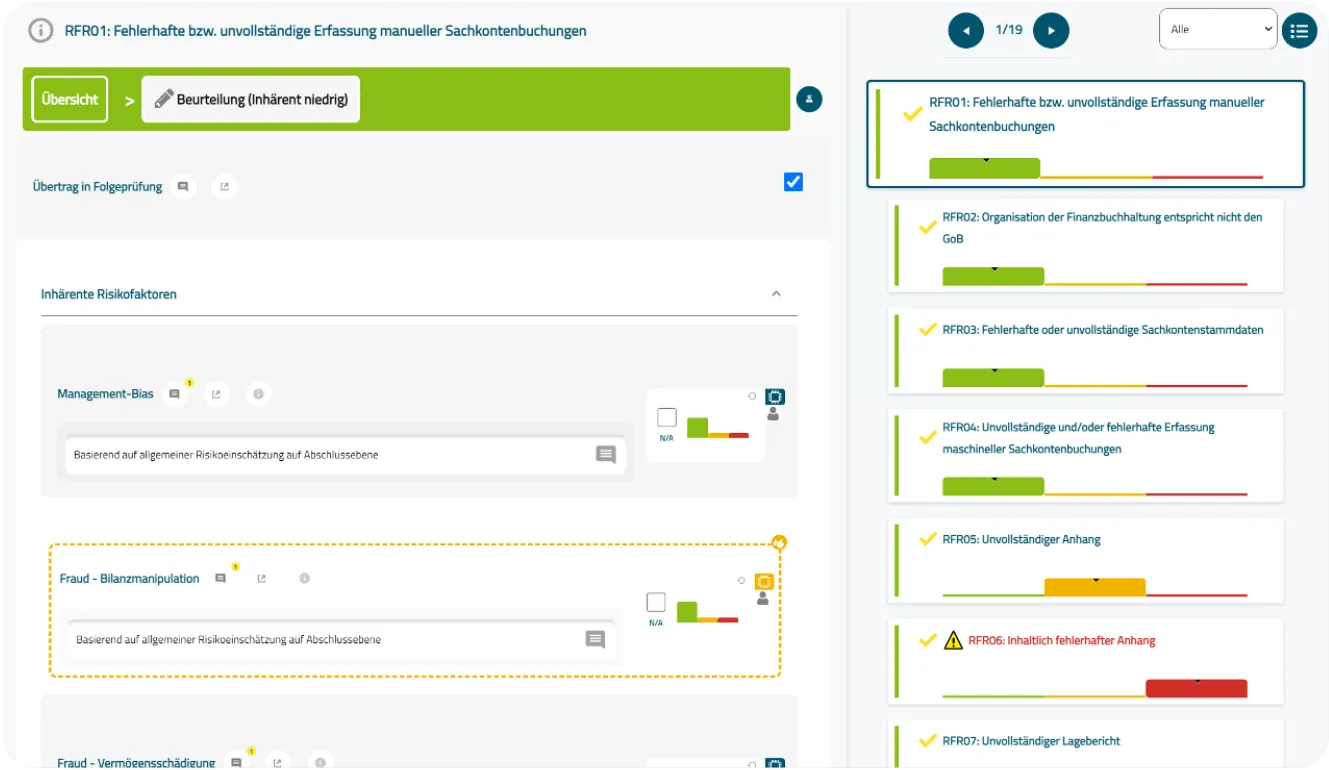
Standardisierte und einfache Beurteilung der Risiken auf Aussageebene
Nachdem die Risiken auf Aussageebene identifiziert wurden, erlaubt der auf dem ISA 315 basierende Fragebogen eine einfache, systemunterstützte Beurteilung.
Dabei fließen die Ergebnisse der Abschlussebene direkt als Vorschläge in die Beurteilung ein.
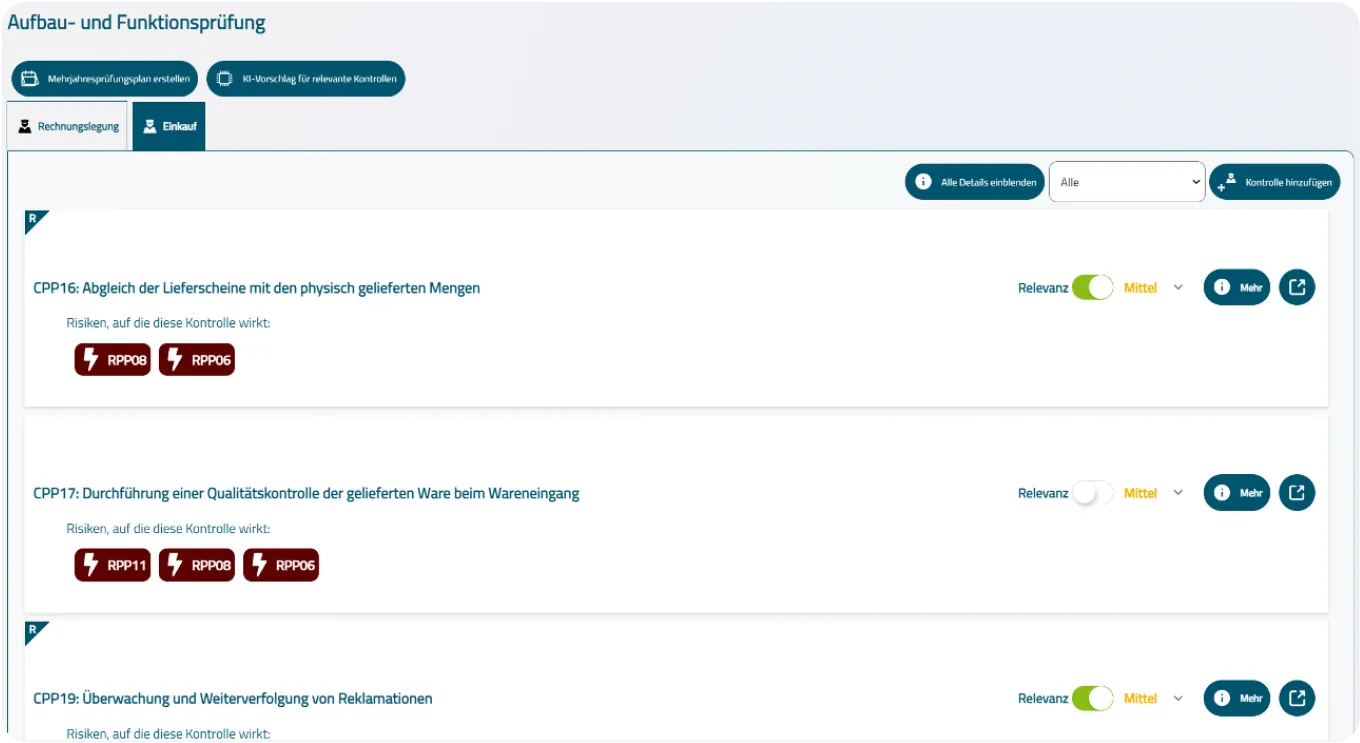
Der Prüfer wird im control-based Ansatz dadurch unterstützt, dass Standard-Kontrollen eingesehen werden können, die gegen ein identifiziertes inhärentes Risiko wirken.
XactAudit unterstützt strukturiert den control-based Audit Approach
Gezielte und strukturierte Unterstützung des Abschlussprüfers bei der Auswahl der Anwendung des control-based oder des substantive Audit Approach.
Bei Wahl des control-based Audit Approach hilft XactAudit bei der
- Identifikation relevanter Kontrollen (regelbasiert)
- Festlegung von Aufbau- und Funktionsprüfungshandlungen
- Bewertung der Wirksamkeit und der Beurteilung sowohl des Kontrollrisikos als auch des Fehlerrisikos (regelbasiert)
Bei Wahl des substantive Audit Approach erfolgt eine unmittelbare Festlegung aussagebezogener Prüfungshandlungen auf der These inhärentes Risiko gleich Fehlerrisiko (regelbasiert).
Ableitung angemessener, mandantenindividueller Prüfungsreaktionen
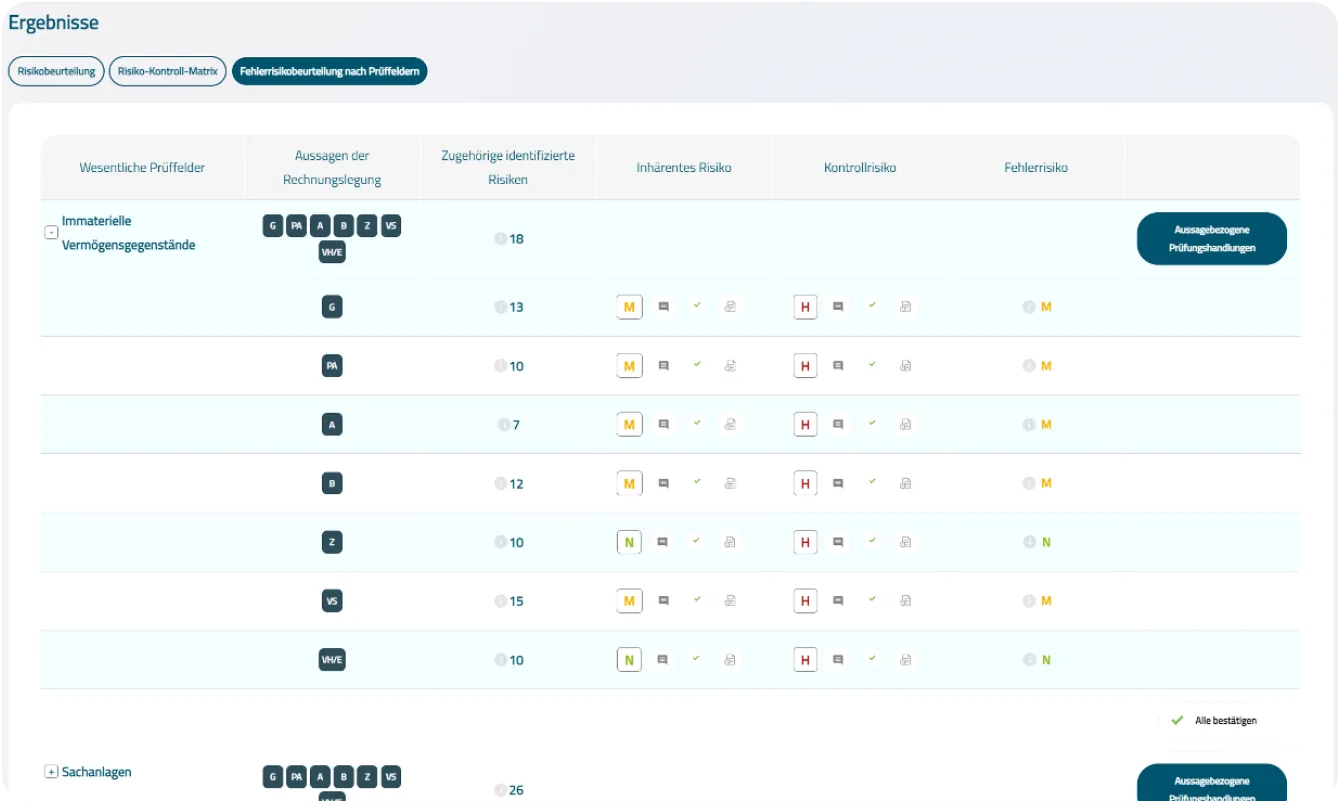
Basierend auf den erhobenen Informationen und den durchgeführten Beurteilungen, empfiehlt die Software ein Fehlerrisiko je inhärentem Risiko auf Aussageebene. Basierend darauf leitet XactAudit strukturiert angemessene Reaktionen des Abschlussprüfers (= aussagebezogene Prüfungshandlungen) her und dokumentiert so die Verknüpfung zwischen Risikoanalyse und Prüfungsstrategie.
Dabei bleiben alle Abhängigkeiten nachvollziehbar und revisionssicher dokumentiert (= roter Faden).
Unsere Kundensind bereits überzeugt
Deutliche Effizienzgewinne durch Skalierung der Ableitung der Prüfungsstrategie und Fokussierung auf die relevanten Sachverhalte in der Prüfungsdurchführung.
Wir konnten die Dokumentation und Übersichtlichkeit unserer Prüfungsstrategie auf ein neues Level heben.
Bereits bei etwa 30 unserer Prüfungskunden und mit über 80 unserer Mitarbeiter erfolgreich produktiv eingesetzt.
KI für die Prüfungsplanung,aber mit fachlichem roten Faden
ISA 315 verlangt nicht nur Dokumentation, sondern eine konsistente und nachvollziehbare Verbindung zwischen Verständnisgewinnung, Risikobeurteilung und Prüfungsreaktionen.
XactAudit macht diese Verbindung technisch handhabbar.
Die KI unterstützt bei Analyse und Vorbefüllung. Das Prüfungsmodell sorgt für Konsistenz. Der Prüfer behält die Kontrolle.
XactAudit ist die KI für den roten Faden in der Jahresabschlussprüfung.